
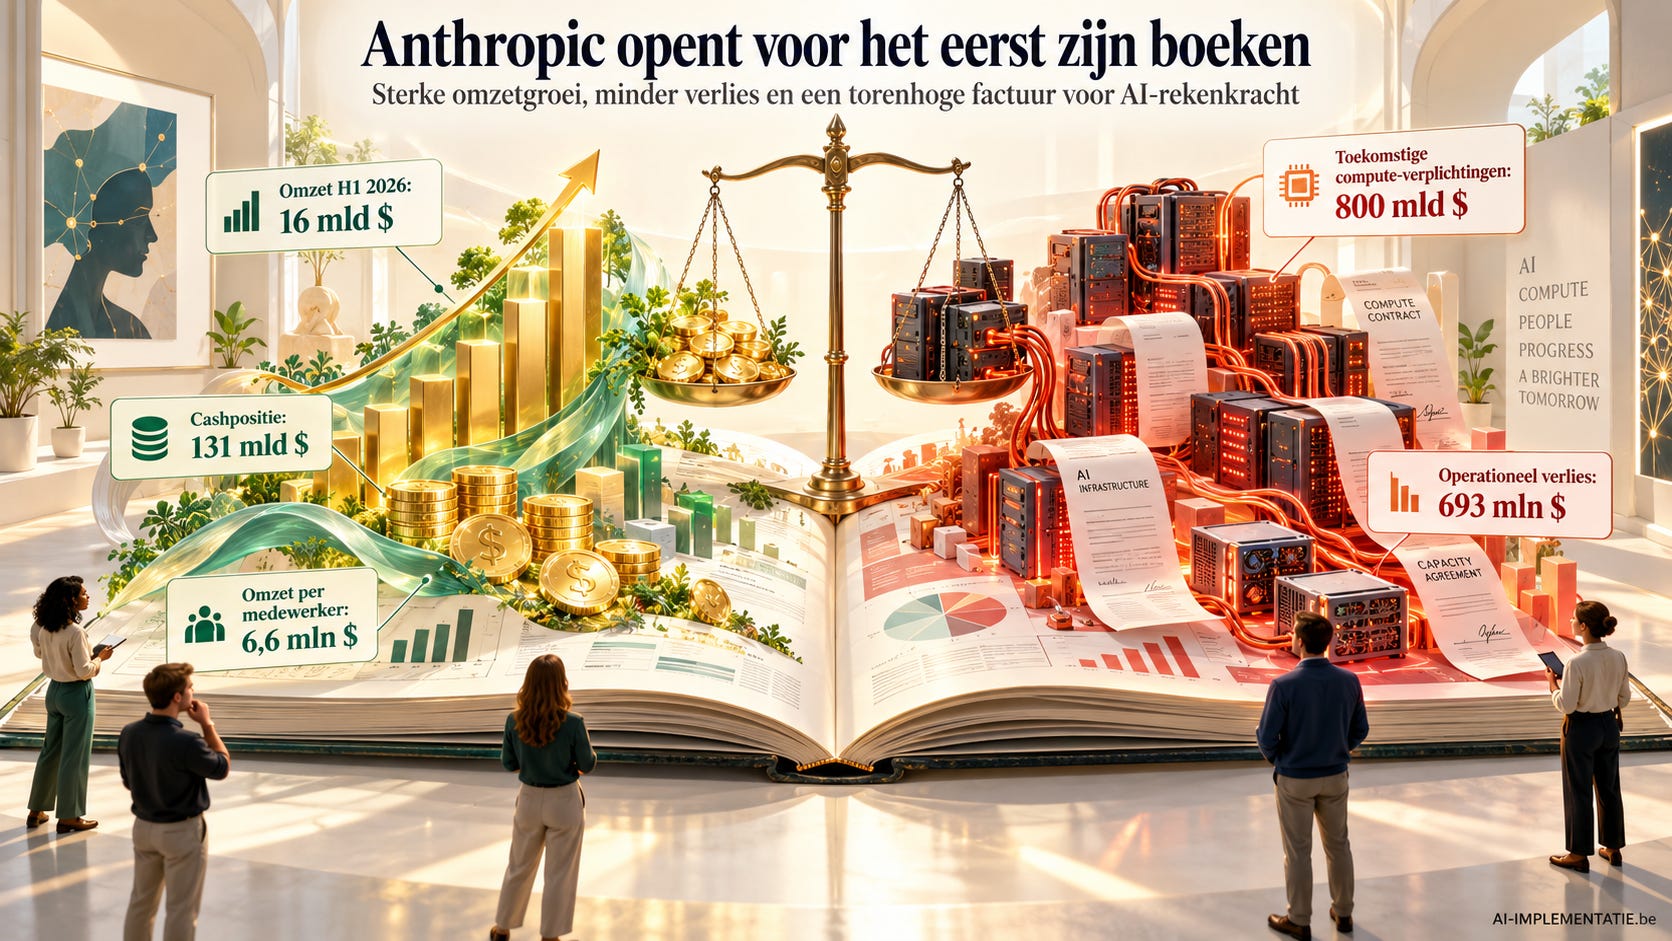
Anthropic draaide in de eerste zes maanden van 2026 een omzet van 16,3 miljard dollar. Een jaar eerder was dat nog 1,2 miljard. Tegelijk wist de maker van Claude zijn operationele verlies terug te brengen van 2,1 miljard naar 693 miljoen dollar. Dat zijn cijfers die weinig technologiebedrijven kunnen voorleggen. Maar wie verder leest in het beursprospectus, ontdekt een tweede verhaal: Anthropic heeft zich voor meer dan 600 miljard dollar verbonden aan toekomstige rekenkracht en infrastructuur.
Voor de voorbereidingen van de inhoud en creatie van de visuals wordt (uiteraard) gebruikgemaakt van generatieve AI.
De groei is indrukwekkend. De financiële verplichtingen zijn dat minstens evenzeer
Op 26 oktober diende Anthropic zijn openbare S-1-registratie in bij de Amerikaanse beurswaakhond SEC. Het bedrijf wil zijn Class A-aandelen laten noteren op Nasdaq onder het tickersymbool ANT. Hoeveel aandelen het zal aanbieden en tegen welke prijs, moet nog worden bepaald.
Voor het eerst krijgen beleggers daarmee een gedetailleerd beeld van de financiële machine achter Claude. En vooral van wat het kost om een van de belangrijkste ontwikkelaars van geavanceerde AI-modellen te blijven.
Van 1,2 naar 16,3 miljard dollar in één jaar
De omzetgroei springt onmiddellijk in het oog. In de eerste helft van 2025 haalde Anthropic 1,2 miljard dollar omzet. In dezelfde periode van 2026 was dat 16,3 miljard dollar. Dat is ruim dertien keer zoveel.
De cijfers tonen hoe snel de commerciële vraag naar Claude en de bijbehorende AI-diensten is gegroeid. Anthropic verkoopt zijn technologie aan bedrijven, ontwikkelaars en organisaties die AI integreren in hun eigen producten en werkprocessen.
Maar omzetgroei alleen vertelt weinig over de financiële gezondheid van een AI-lab. Het trainen en aanbieden van geavanceerde modellen vereist enorme hoeveelheden rekenkracht. Elke uitbreiding van het gebruik brengt infrastructuurkosten mee, terwijl nieuwe modelgeneraties opnieuw grote investeringen vragen.
Juist daarom is de ontwikkeling van het operationele resultaat interessant. Anthropic verloor in de eerste zes maanden van 2025 nog 2,1 miljard dollar op zijn bedrijfsactiviteiten. Een jaar later was dat verlies teruggelopen tot 693 miljoen dollar, ondanks de veel hogere omzet.
Het bedrijf is operationeel dus nog niet winstgevend, maar de verhouding tussen inkomsten en kosten is aanzienlijk verbeterd.
Dat onderscheid zal bij de beursgang zwaar wegen. Beleggers willen weten of Anthropic op termijn geld kan verdienen aan zijn modellen, zonder dat elke nieuwe groeifase een even grote stijging van de kosten vereist.
Hoe een groeiende bedrijfswaarde een verlies van 80 miljard veroorzaakt
Wie alleen naar de onderste regel van de resultatenrekening kijkt, krijgt een heel ander beeld. Anthropic rapporteerde over de eerste helft van 2026 een nettoverlies van ongeveer 80,7 miljard dollar. Dat is ruim vijf keer de omzet over dezelfde periode. Zonder verdere uitleg lijkt het alsof het bedrijf financieel volledig ontspoord is.
Maar het grootste deel van dat verlies komt niet voort uit de dagelijkse bedrijfsvoering. Volgens het prospectus houdt ongeveer 72,4 miljard dollar verband met waardeveranderingen van converteerbare obligaties, derivaten en SAFEs, financieringsinstrumenten die onder bepaalde voorwaarden kunnen worden omgezet in aandelen.
De sterk gestegen waardering van Anthropic speelt daarbij een belangrijke rol.
Wanneer zulke financiële instrumenten boekhoudkundig opnieuw moeten worden gewaardeerd, kan een hogere ondernemingswaarde leiden tot een grotere verplichting op de balans en een aanzienlijk verlies in de resultatenrekening.
Dat klinkt tegenstrijdig: een bedrijf wordt meer waard en rapporteert daardoor een groter verlies. Toch is dat precies wat hier grotendeels gebeurt.
De 72,4 miljard dollar vertegenwoordigt geen overeenkomstige uitgaande kasbetaling in die zes maanden. Het gaat hoofdzakelijk om een boekhoudkundige herwaardering.
Daarmee verdwijnt het nettoverlies niet, maar de betekenis verandert wel. Wie wil beoordelen hoe Anthropic operationeel presteert, moet het onderscheid maken tussen de kosten van het AI-bedrijf en de gevolgen van zijn financieringsstructuur.
Het operationele verlies van 693 miljoen dollar geeft voor die eerste vraag een directer beeld.
Bijna 132 miljard dollar beschikbaar, maar geen onbeperkte oorlogskas
Anthropic beschikt volgens de S-1 ook over een uitzonderlijk grote financiële buffer. Op 30 juni 2026 had het bedrijf 112,4 miljard dollar aan cash en cash equivalents. Daarbovenop kwam 19,3 miljard dollar aan kortlopende beleggingen.
Samen is dat ongeveer 131,7 miljard dollar aan liquide middelen. Dat is niet hetzelfde als 131,7 miljard dollar die zonder beperkingen op één bankrekening staat. Maar het toont wel hoeveel financiële ruimte Anthropic heeft opgebouwd om zijn groei te financieren. En die ruimte zal nodig zijn.
Volgens Reuters blijkt uit het prospectus dat Anthropic voor meer dan 600 miljard dollar aan toekomstige compute- en infrastructuurcontracten is aangegaan of toegezegd.
Die verplichtingen zijn over meerdere jaren gespreid. Ze betekenen dus niet dat Anthropic vandaag onmiddellijk 600 miljard dollar moet betalen. Maar ze maken duidelijk welke schaal de concurrentie tussen de grote AI-labs inmiddels heeft bereikt.
Het ontwikkelen van een geavanceerd AI-model is één kostenpost. Het beschikbaar houden van dat model voor miljoenen gebruikers en duizenden zakelijke toepassingen is een andere. Daarbovenop komen nieuwe trainingsruns, gespecialiseerde chips, datacentercapaciteit en de infrastructuur die nodig is om volgende modelgeneraties te ontwikkelen.
Anthropic moet dus niet alleen voldoende omzet genereren om zijn huidige activiteiten te dragen. Het moet ook kunnen blijven investeren in capaciteit die het soms jaren vooraf moet vastleggen.
Daar zit het financiële spanningsveld van de onderneming.
Zes miljoen dollar omzet per medewerker zegt veel, maar niet alles
Een ander opvallend cijfer uit het prospectus is de omzet per werknemer. Eind september telde Anthropic ongeveer 5.300 medewerkers. Op basis van de voorafgaande twaalf maanden rapporteerde het bedrijf meer dan 6,6 miljoen dollar omzet per medewerker.
Een jaar eerder was dat nog 1,4 miljoen dollar. Die stijging toont hoe snel de omzet kan groeien zonder dat het personeelsbestand in dezelfde verhouding hoeft mee te groeien.
Bij traditionele dienstverlening hangt omzet vaak sterk samen met het aantal mensen dat het werk uitvoert. Een consultancybedrijf dat dubbel zoveel opdrachten wil aannemen, heeft doorgaans ook aanzienlijk meer consultants nodig.
Bij AI-software ligt dat anders. Een model dat eenmaal is ontwikkeld, kan door veel klanten worden gebruikt zonder dat voor elke nieuwe gebruiker een extra medewerker nodig is.
Maar dat betekent niet dat de bijkomende dienstverlening bijna gratis is.
Waar traditionele bedrijven vooral extra personeel nodig hebben, moeten AI-labs extra rekenkracht beschikbaar stellen. De kosten verdwijnen niet. Ze verschuiven voor een belangrijk deel van menselijke arbeid naar chips, energie, datacenters en cloudinfrastructuur.
Daarom mag de hoge omzet per werknemer niet worden verward met een even hoge winstgevendheid. Voor Anthropic wordt de ontwikkeling van de kosten per modelaanvraag minstens zo belangrijk als de omzet per medewerker.
De grote vraag is hoeveel een AI-model straks nog mag kosten
Anthropic profiteert van een markt waarin bedrijven steeds meer AI gebruiken voor softwareontwikkeling, documentanalyse, onderzoek en andere kennisintensieve taken.
Maar die markt verandert snel. Nieuwe modellen worden krachtiger. Kleinere modellen kunnen taken uitvoeren waarvoor vroeger duurdere systemen nodig waren. Concurrenten verbeteren hun aanbod en de prijzen voor bepaalde vormen van AI-gebruik staan onder druk.
Dat creëert een lastige economische combinatie. Anthropic moet investeren in steeds geavanceerdere modellen om competitief te blijven. Tegelijk kan het niet zomaar aannemen dat klanten voor elke volgende modelgeneratie hogere prijzen zullen betalen.
Als de kosten per AI-taak sneller dalen dan de verkoopprijzen, kunnen de marges verbeteren. Maar wanneer concurrentie de prijzen sneller omlaag duwt dan Anthropic zijn infrastructuurkosten kan verlagen, komt de winstgevendheid onder druk.
De enorme compute-verplichtingen maken die afweging gevoeliger. Een bedrijf dat capaciteit voor meerdere jaren vastlegt, rekent erop dat er voldoende vraag zal zijn om die infrastructuur rendabel te gebruiken. Als de markt anders evolueert dan verwacht, kunnen zulke contracten zwaar doorwegen.
Omgekeerd kan een tekort aan beschikbare rekenkracht de groei afremmen wanneer de vraag sneller stijgt dan de infrastructuur kan worden uitgebreid.
Anthropic moet dus twee risico’s tegelijk beheren: te weinig capaciteit hebben om klanten te bedienen, of te veel capaciteit vastleggen tegen kosten die later moeilijk terug te verdienen zijn.
De beursgang maakt ook de risico’s van frontier-AI zichtbaar
De S-1 bevat meer dan financiële tabellen. Anthropic waarschuwt in het prospectus ook voor risico’s die rechtstreeks samenhangen met de ontwikkeling en inzet van krachtige AI-modellen.
Daaronder vallen misbruik van de technologie, veiligheidsproblemen en situaties waarin de mogelijkheden van modellen sneller toenemen dan de systemen waarmee hun gedrag kan worden gecontroleerd.
Voor een AI-lab zijn dat geen gewone productrisico’s.
Een ernstige veiligheidsfout kan gevolgen hebben voor klanten, toezichthouders en het vertrouwen in de technologie. Nieuwe regelgeving kan de ontwikkeling of commerciële inzet van bepaalde modellen beïnvloeden. Ook afhankelijkheid van een beperkt aantal grote infrastructuurleveranciers maakt het bedrijf kwetsbaar.
De beursgang brengt die risico’s in een andere omgeving terecht.
Private investeerders konden de afgelopen jaren vooral inzetten op de verwachting dat AI een enorme markt zou worden. Publieke aandeelhouders zullen daarnaast regelmatig financiële resultaten, marges, kasstromen en investeringsverplichtingen willen beoordelen.
Anthropic zal dus moeten uitleggen hoe het de ontwikkeling van steeds krachtigere modellen combineert met een financieel houdbaar bedrijfsmodel. Dat is een moeilijkere opdracht dan aantonen dat Claude technisch beter wordt.
Wall Street krijgt een rekening voorgeschoteld die verder gaat dan Anthropic
De geplande beursgang wordt ook een test voor de waardering van de bredere AI-sector. Voor het eerst kunnen publieke beleggers een van de grote gespecialiseerde AI-labs rechtstreeks beoordelen op basis van uitgebreide financiële rapportering.
Daarbij zullen twee verhalen naast elkaar liggen.
Het eerste is dat van een onderneming die haar halfjaaromzet in twaalf maanden van 1,2 naar 16,3 miljard dollar bracht en tegelijk haar operationele verlies fors terugdrong.
Het tweede is dat van een bedrijf dat honderden miljarden dollars aan toekomstige infrastructuurverplichtingen heeft opgebouwd in een markt waarin technologie, prijzen en concurrentieverhoudingen bijzonder snel veranderen.
Beide verhalen zijn waar. De vraag is welk van de twee uiteindelijk het zwaarst doorweegt in de waardering.
Een hoge beurskoers zou betekenen dat beleggers geloven dat Anthropic zijn omzet nog jarenlang kan laten groeien en gaandeweg voldoende winst kan maken om zijn infrastructuur te financieren.
Een voorzichtiger waardering zou kunnen wijzen op twijfel over de houdbaarheid van die groei, de toekomstige marges of de financiële risico’s van de vastgelegde compute-capaciteit.
De uiteindelijke beursprijs en het aantal aangeboden aandelen zijn nog niet bekend. Het is dus te vroeg om te zeggen welke waardering de markt aan Anthropic zal geven. Wat het prospectus wel laat zien, is dat de economische schaal van frontier-AI inmiddels veel verder gaat dan de ontwikkeling van slimme chatbots.
Anthropic heeft in zes maanden meer dan 16 miljard dollar omzet geboekt. Dat bewijst dat er een grote commerciële markt bestaat voor zijn technologie.
Maar het bedrijf heeft zich ook verbonden aan infrastructuuruitgaven die een veelvoud bedragen van zijn huidige jaaromzet.
Beleggers zullen dus vooral willen weten hoeveel geld er uiteindelijk overblijft wanneer de rekeningen voor al die rekenkracht betaald zijn.